Der Banker der Staaten verlangt mehr: Warum Anleiheninvestor:innen höhere Zinsen fordern
Das dritte Quartal stand im Zeichen der Zinsen. Weltweit sind die Renditen von Staatsanleihen deutlich gestiegen, in den USA wie in Europa auf die höchsten Stände seit vielen Jahren. Für Anleger:innen hat das zwei Seiten: Bestehende Anleihen verlieren an Wert, neue bringen dafür wieder spürbar Zinsen.
In diesem Kommentar möchten wir einordnen, was hinter dem Zinsanstieg steckt, wie wir unsere Portfolios im Juni aufgestellt haben und warum wir mit dieser Aufstellung ruhig durch das Quartal gegangen sind.
Was hinter steigenden Zinsen steckt
Ein Zins ist im Kern der Preis für zwei Risiken – und je größer sie erscheinen, desto mehr Zins verlangen Anleger:innen. Das erste ist die Inflation: Sie macht künftige Zins- und Rückzahlungen weniger wert. Steigen die Inflationserwartungen, steigt deshalb auch der Zins, den Anleger:innen als Ausgleich fordern. Das zweite ist der Schuldner selbst: Je höher seine Schulden, desto eher stellt sich die Frage, ob er sie über viele Jahre bedienen kann – und desto höher fällt der Risikoaufschlag aus. Beide Risiken wachsen mit der Laufzeit. Deshalb bieten lange Anleihen in der Regel höhere Zinsen als kurze.
Im dritten Quartal wurden beide neu bewertet. Höhere Energiepreise haben die Inflationserwartungen steigen lassen, EZB und US-Notenbank haben im September die Zinsen erhöht, und die Staatsverschuldung ist in vielen Ländern hoch. Welcher Faktor am Ende überwiegt, lässt sich nicht sicher sagen. Am Anleihenmarkt geht es dabei selten um die Frage, ob es Käufer gibt, sondern zu welchem Zins.
Zur Einordnung: Die heutigen Zinsen wirken vor allem im Vergleich zu den letzten 15 Jahren hoch. Anfang der 1980er-Jahre lagen zehnjährige US-Renditen bei fast 16 %.
Was eine Anleihe von einer Aktie unterscheidet
Um die Folgen für ein Portfolio einzuordnen, hilft ein Blick auf zwei unterschiedliche Rollen. Wer eine Anleihe kauft, kann vom Schuldner nie mehr bekommen als vereinbart, egal wie gut es ihm geht. Zwar kann der Kurs zwischendurch steigen, wenn die Zinsen fallen – das ist aber eine Frage der Zinsen, nicht des Schuldners. Wer Anleihen hält, achtet deshalb zuerst auf das Risiko nach unten.
Wer Aktien hält, bekommt dagegen, was übrig bleibt, nachdem alle anderen bezahlt wurden: nach oben offen, nach unten bis null. Für dieses zusätzliche Risiko sollte er mehr bekommen als der Anleihenhalter. Diese Differenz ist die Aktienrisikoprämie.
Beide Rollen haben ihren Platz im Portfolio. Entscheidend ist, zu welchem Preis.
Wie wir im Juni aufgestellt waren
Im Juni haben wir das Aktiengewicht in unseren Multi-Asset-Portfolios weiter reduziert und die frei gewordene Liquidität in kurzlaufende Euro-Anleihen guter Bonität investiert. Ausschlaggebend war eine Abwägung: Lange Laufzeiten boten damals nur wenig mehr Zinsen als kurze, trugen aber ein deutlich höheres Zinsänderungsrisiko. Kurzfristig ließen sich dagegen attraktive Zinsen mit geringem Risiko verdienen.
Wie sich das auswirkt, zeigt eine einfache Rechnung. Steigt der Zins um 0,6 Prozentpunkte, verliert eine zehnjährige Anleihe rund 5 % an Wert, eine zweijährige gut 1 %. Kurzlaufende Anleihen werden zudem bald fällig und können zu den neuen, höheren Zinsen wiederveranlagt werden. So wird der Zinsanstieg für sie rasch zum Vorteil.
Dabei ist uns eines wichtig: Wir haben den Zinsanstieg nicht vorhergesehen, und es hätte auch anders kommen können. Wären die Zinsen gefallen, hätten lange Laufzeiten besser abgeschnitten. Unsere Entscheidung beruhte nicht auf einer Prognose, sondern auf dem Verhältnis von Risiko und Ertrag. Es ist derselbe Grundsatz, nach dem wir auch Aktien beurteilen: Risiko sollte angemessen bezahlt werden.
Und bei Aktien?
Dieselbe Abwägung treffen wir bei Aktien. Im Quartal sind die Zinsen gestiegen, während die Aktienbewertungen hoch geblieben sind. Der Aufschlag, den Aktien gegenüber Anleihen bieten, ist dadurch weiter kleiner geworden.
Wie viel Renditeaufschlag bieten Aktien gegenüber Anleihen?
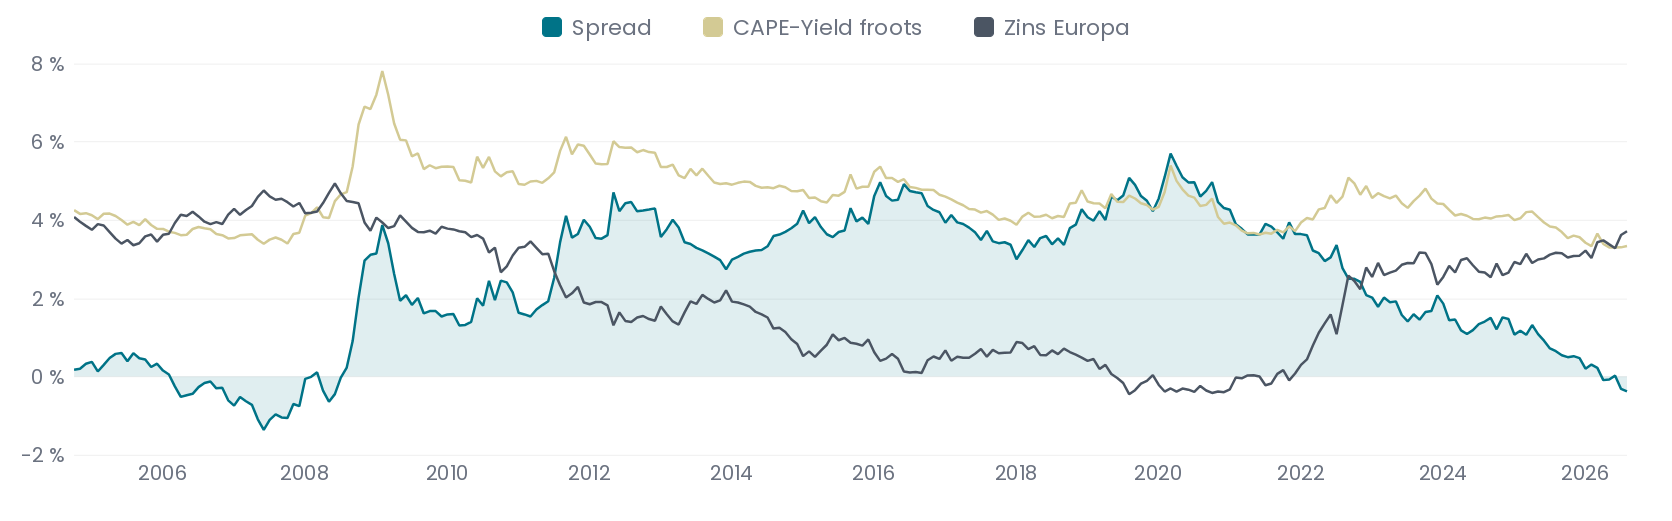
Abbildung 1 Quelle: froots360, eigene Berechnung. CAPE-Yield real, Zins nominal. Datenstand: 31.08.2026. Liegt die Fläche über null, bieten Aktien eine höhere erwartete Rendite als Anleihen.
Die Bewertung hilft uns, nicht enttäuscht zu werden. Denn für gute Renditen muss die Zukunft nicht gut werden – sie muss nur besser sein als erwartet. Je höher die Bewertung, desto mehr Optimismus ist bereits eingepreist und desto schwerer wird es, diese Erwartungen zu übertreffen.
Das ist kein Urteil über die Qualität der Unternehmen. Viele sind heute profitabler als früher, und hohe Bewertungen können lange Bestand haben. Es ist aber der Grund, warum wir das Aktiengewicht im Juni behutsam reduziert haben. Langfristig in Aktien zu investieren, bleibt unsere Überzeugung.
Wie es weitergeht
Die kurzlaufenden Anleihen sind für uns eine Reserve, die in der Zwischenzeit Zinsen verdient. Als Multi-Asset-Manager haben wir dabei einen Vorteil: Wir können flexibel zwischen Anlageklassen wechseln. Werden kurzlaufende Anleihen unattraktiv, können wir in längere Laufzeiten gehen – oder in Aktien umschichten, sobald wir dort attraktive Chancen sehen, etwa weil Kurse nachgeben oder die Gewinne in die Bewertungen hineinwachsen.
Im dritten Quartal haben wir keine weiteren Änderungen vorgenommen.
Wann der richtige Moment für den nächsten Schritt ist, sagt uns keine Prognose, sondern die Bewertung. Bis dahin fühlen wir uns gut aufgestellt – denn auch bei der Vorsicht kommt es auf den Preis an. Wir bleiben vorsichtig optimistisch.
Über das froots Market Insight: Mit unseren monatlichen Market Insights wollen wir Distanz zum Lärm der Märkte schaffen. Unsere Analysen beruhen auf der gleichen Logik, mit der wir investieren: bewertungsorientiert, antizyklisch und datenbasiert – gemessen mit froots360, unserem hauseigenen Bewertungssystem. Du möchtest wissen, was dieses Market Insight für deine persönliche Geldanlage bedeutet? Lass uns sprechen. Unverbindlich und kostenlos. Gespräch vereinbaren
David Mayer-Heinisch
Gründer & GeschäftsführerÄhnliche Beiträge
Wichtige rechtliche Hinweise:
Bei diesem Beitrag handelt es sich um eine Marketingmitteilung. Die hier genannten Informationen sind daher nicht als Anlageempfehlung und/oder Anlageberatung zu verstehen und können eine Anlageberatung nicht ersetzen. Die hier enthaltenen Daten, Analysen und Schlussfolgerungen sind genereller Natur und ausschließlich als unverbindliche Informationen zu betrachten. Sie sind nicht auf die individuellen Bedürfnisse, Kenntnisse und Risikobereitschaft des Anlegers zugeschnitten und werden ausschließlich an die Öffentlichkeit abgegeben. Wir weisen zudem darauf hin, dass die aufgeführten und/oder für die Analysen und Prognosen verwendeten Vergangenheitswerte keinen zuverlässigen Indikator für künftige Ergebnisse darstellen. Kapitalanlagen bergen Risiken wie Kapitalverlust-, Kurs-, Währungs-, Liquiditäts-, und Bonitätsrisiken. Weitere Risikohinweise finden Sie hier: https://www.froots.io/risikohinweise/