Jede Kennzahl hat einen toten Winkel
Ist der US-Aktienmarkt teuer? Kommt darauf an, wen man fragt.
- Das Forward-KGV: der Blick durch die Windschutzscheibe
- Das CAPE: der Blick in den Rückspiegel
- Was der Abstand verrät
- Jede Kennzahl gehört regelmäßig auf den Prüfstand
- Heute steckt die Frage im Nenner
- Was am Ende am Konto bleibt
- Was das für unsere Anlagestrategie heißt
Ist der US-Aktienmarkt teuer? Kommt darauf an, wen man fragt. Das Forward-KGV des S&P 500 lag Anfang Oktober 2026 bei 19,1 – genau auf seinem 10-Jahres-Durchschnitt. Das Shiller-KGV (CAPE) lag bei 41,8. Höher stand es in über 140 Jahren Daten nur einmal: kurz vor dem Platzen der Dotcom-Blase.
Gleicher Markt, gleicher Tag, zwei völlig verschiedene Geschichten. Dazu kommt eine Beobachtung, die uns intern zuletzt viel beschäftigt hat: Einige der großen KI-Profiteure wirken auf Basis ihrer erwarteten Gewinne gar nicht mehr teuer. Und trotzdem reagiert der Markt auf ihre Rekordquartale auffallend kühl.
Wie kann das sein? Keine der beiden Kennzahlen ist falsch. Sie messen schlicht verschiedene Dinge – und jede hat einen toten Winkel.
Das Forward-KGV: der Blick durch die Windschutzscheibe #
Das Forward-KGV (Kurs-Gewinn-Verhältnis) teilt den heutigen Kurs durch die Gewinne, die Analyst:innen für die nächsten zwölf Monate erwarten. Die Kennzahl „denkt“ so wie der Markt selbst: Eine Aktie ist ein Anspruch auf künftige Gewinne, nicht auf vergangene.
Darin liegt die Stärke des Forward-KGV. Es reagiert schnell auf neue Information, berücksichtigt Wachstum und eignet sich gut, um Sektoren, Regionen oder Unternehmen miteinander zu vergleichen.
Darin liegt auch seine Schwäche. Im Nenner steht keine Tatsache, sondern eine Prognose. Prognosen sind am Hoch meist zu optimistisch und am Tief zu pessimistisch; Schätzungen werden in der Regel erst gesenkt, wenn der Abschwung schon da ist. Hinzu kommt: Erwartete Gewinne sind meist „operative“ Gewinne, bereinigt um Sondereffekte, die im Ernstfall sehr real sind.
Wie groß dieser tote Winkel ist, zeigt ein Blick zurück. In normalen Jahren bildete die Gewinnprognose zum Jahresanfang die tatsächlichen Gewinne meist relativ genau ab. In Rezessionen lag sie jedes Mal deutlich zu hoch, im Schnitt um rund ein Drittel. Und in starken Aufschwüngen lag sie jedes Mal zu tief: Wendepunkte werden in beide Richtungen zu spät erkannt.
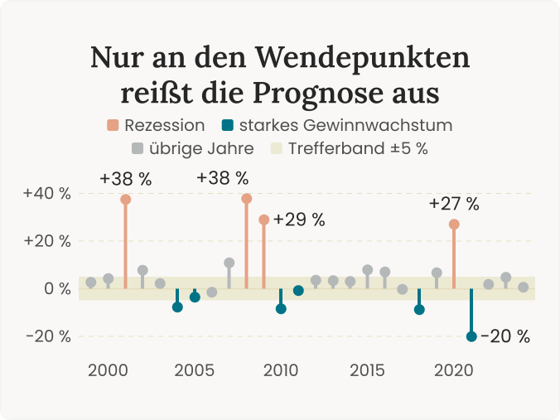
Das Forward-KGV beantwortet also die Frage: Was zahle ich, wenn alles so kommt wie erwartet? Was die Kennzahl nicht beantwortet: Was, wenn nicht – was passiert, wenn unvorhergesehene Entwicklungen die Performance beeinträchtigen?
Das CAPE: der Blick in den Rückspiegel #
Das CAPE (Cyclically Adjusted Price-to-Earnings Ratio), entwickelt von Nobelpreisträger Robert Shiller, macht das Gegenteil. Diese KPI teilt den Kurs durch den inflationsbereinigten Durchschnittsgewinn der letzten zehn Jahre. CAPE bezieht sich also nicht auf zukünftige Werte, sondern auf Zahlen, die ein Unternehmen über einen ganzen Konjunkturzyklus tatsächlich verdient hat
Genau das ist seine Stärke. Ein Gewinneinbruch in der Rezessin lässt das CAPE kaum zucken, ein Gewinnboom am Zyklushoch auch nicht. Es schützt davor, Spitzengewinne für normal zu halten und für sie zu viel zu zahlen. Deshalb ist es eine der besten und einfachsten Kennzahlen, um die Rendite der nächsten zehn Jahre einzuschätzen.
Seine Schwächen sind ebenso systematisch. Wachsen Gewinne über Jahre stark, hinkt der Durchschnitt hinterher, und der Markt wirkt teurer, als er ist. Bilanzregeln haben sich geändert, Unternehmen kaufen heute mehr eigene Aktien zurück, und der Index besteht zu einem viel größeren Teil aus margenstarken Tech-Unternehmen als vor 30 Jahren. Vor allem taugt das CAPE nicht zum Timing: Ein teurer Markt kann sehr lange teuer bleiben.
Das CAPE beantwortet also die Frage: Was zahle ich für die normale Ertragskraft? Was es nicht beantwortet: Wann kommt die Rechnung?
Was der Abstand verrät #
Teilt man das Forward-KGV durch das CAPE, gibt es einen guten Indikator für eine einfache Frage: Wie stehen die erwarteten Gewinne im Verhältnis zum 10-Jahres-Schnitt der tatsächlichen Gewinne? Je tiefer der errechnete Wert liegt, desto mehr hängt der heutige Aktienpreis von Gewinnen ab, die erst noch erwirtschaftet werden müssen. Das bedeutet, die Unsicherheit hinsichtlich der Performance ist sehr hoch.
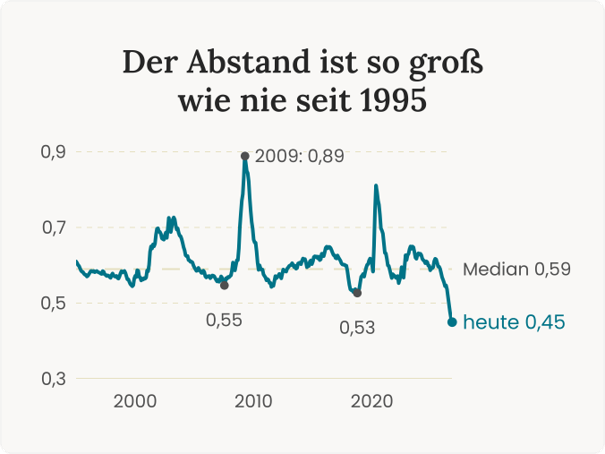
In Rezessionen wie 2009 und 2020 steigt die Kennzahl, weil die erwarteten Gewinne einbrechen. Tiefe Werte gab es 2007 und Ende 2018, jeweils kurz bevor das Gewinnwachstum nachließ.
Weil Gewinne real wachsen, liegt der Wert immer unter 1, im Median seit 1995 bei 0,59. Heute sind es 0,45, so wenig wie nie seit 1995. Der Grund: Analyst:innen erwarten für 2026 rund 33 % und für 2027 weitere 16 % Gewinnwachstum.
Jede Kennzahl gehört regelmäßig auf den Prüfstand #
Keine Kennzahl gilt für immer. Sie ist nur so gut, wie sie zu den Geschäftsmodellen passt, die sie misst – und die ändern sich. Lange war das Kurs-Buchwert-Verhältnis der Maßstab: Was steht in der Bilanz, und was wäre es wert, wenn man alles verkauft? Dann wurden Marken, Software und Daten wertvoller als Fabriken, und der Buchwert verlor seine Aussagekraft.
Deshalb müssen wir die Zahlen, auf die wir schauen, immer wieder hinterfragen: Sind sie noch zeitgemäß, und lesen wir sie noch richtig? Für uns hat nach wie vor das Verhältnis zwischen dem, was ein Unternehmen verdient, und dem Preis, den man dafür zahlt, die größte Aussagekraft. Aber was heute als Gewinn ausgewiesen wird, muss man genauer lesen als früher.
Heute steckt die Frage im Nenner #
Seit der Dotcom-Zeit schaut die Welt vor allem auf Gewinne. Die neue Frage lautet daher: Wie belastbar sind die Gewinne, die beim KGV im Nenner stehen? Die großen Cloud- und KI-Konzerne investieren derzeit schneller, als ihre Cashflows wachsen. Laut FactSet sollen die fünf größten Hyperscaler im laufenden Geschäftsjahr über 690 Mrd. USD investieren, mehr als 80 % mehr als im Vorjahr. Der Anteil, den sie mit neuen Schulden finanzieren, ist von 9 % (2024) auf 32 % gestiegen. Für drei der fünf wird ein Free Cashflow nahe null oder darunter erwartet.
Gleichzeitig beruht ein Teil der erwarteten Umsätze auf gegenseitigen Abnahmezusagen: Unternehmen bestellen Chips, Rechenleistung und Kapazität beieinander und bezahlen sie zunehmend mit geliehenem Geld. Die Gewinne in der Erfolgsrechnung sind deshalb nicht falsch. Sie sagen aber weniger als früher darüber aus, wie viel Geld am Ende tatsächlich übrig bleibt. Das erklärt, warum ein moderates Forward-KGV bei manchen KI-Konzernen gerade wenig Trost spendet.
Was am Ende am Konto bleibt #
Deshalb ergänzen wir den Blick auf die Gewinne um den Free Cashflow (FCF), also das, was nach allen notwendigen Investitionen am Konto bleibt. Der FCF zeigt, ob ein Unternehmen sein Wachstum selbst finanzieren kann. Aber auch er hat einen toten Winkel: Wer gerade kräftig in sinnvolle Projekte investiert, sieht hier schlechter aus, als er ist.
Eine vierte Perspektive liefert der Kreditmarkt. Die Frage, was die Finanzierung eines Rechenzentrums kostet, zeigt, wie nüchterne Gläubiger das Risiko einschätzen – unabhängig davon, was Analyst:innen an Gewinnen erwarten.
Es gibt auch eine optimistische Lesart. Jeff Bezos spricht von einer „guten Blase“ (Financial Times, Oktober 2025): Selbst wenn sich viele Investitionen nicht rechnen, bleiben Kraftwerke, Rechenzentren und Chipfabriken, von denen die Wirtschaft und der Wirtschaftsstandort langfristig profitieren. Das kann gut stimmen. Nur profitieren davon nicht zwingend jene, die heute dafür bezahlen.
Was das für unsere Anlagestrategie heißt #
Das aktuelle Preisniveau setzt voraus, dass die optimistische Sichtweise auch wirklich eintritt. Für Enttäuschungen ist wenig Puffer eingepreist. Wir haben deshalb bereits seit Ende 2025 schrittweise Risiko herausgenommen und den Anteil der größten US-Unternehmen in unserem Portfolio reduziert. Kommen die erwarteten Gewinne, machen wir trotzdem eine ordentliche Rendite. Kommen sie nicht, sind wir froh, nicht alles auf ein Szenario gesetzt zu haben.
Das Forward-KGV zeigt, was der Markt hofft. Das CAPE zeigt, was er bisher geliefert hat. Der Free Cashflow zeigt, was davon am Konto bleibt. Wer nur in einen Spiegel schaut, übersieht, was sich im toten Winkel abspielt.
Über das froots Market Insight: Mit unseren monatlichen Market Insights wollen wir Distanz zum Lärm der Märkte schaffen. Unsere Analysen beruhen auf der gleichen Logik, mit der wir investieren: bewertungsorientiert, antizyklisch und datenbasiert – gemessen mit froots360, unserem hauseigenen Bewertungssystem. Du möchtest wissen, was dieses Market Insight für deine persönliche Geldanlage bedeutet? Lass uns sprechen. Kostenlos und unverbindlich: Gespräch vereinbaren
David Mayer-Heinisch
Gründer & GeschäftsführerÄhnliche Beiträge
Wichtige rechtliche Hinweise:
Bei diesem Beitrag handelt es sich um eine Marketingmitteilung. Die hier genannten Informationen sind daher nicht als Anlageempfehlung und/oder Anlageberatung zu verstehen und können eine Anlageberatung nicht ersetzen. Die hier enthaltenen Daten, Analysen und Schlussfolgerungen sind genereller Natur und ausschließlich als unverbindliche Informationen zu betrachten. Sie sind nicht auf die individuellen Bedürfnisse, Kenntnisse und Risikobereitschaft des Anlegers zugeschnitten und werden ausschließlich an die Öffentlichkeit abgegeben. Wir weisen zudem darauf hin, dass die aufgeführten und/oder für die Analysen und Prognosen verwendeten Vergangenheitswerte keinen zuverlässigen Indikator für künftige Ergebnisse darstellen. Kapitalanlagen bergen Risiken wie Kapitalverlust-, Kurs-, Währungs-, Liquiditäts-, und Bonitätsrisiken. Weitere Risikohinweise finden Sie hier: https://www.froots.io/risikohinweise/