Warum wir keine Dividendenstrategie anbieten
- Was du wirklich besitzt
- Was Dividendenstrategien wirklich gut können
- Was die Story kostet
- Die steuerliche Komponente
- "Aber ich will doch regelmäßig Geld bekommen"
- Der froots-Zugang
Ich werde regelmäßig gefragt, warum froots keine Dividendenstrategie anbietet: "Warum soll ich eine Entnahmeplan-Strategie machen, wenn ich auch einfach Unternehmen wie Nestlé kaufen kann, die mir rund 3% Dividende zahlen?"
Diese Überlegung macht auch Sinn. Es kommt regelmäßig Geld, das Kapital an sich bleibt unangetastet und mit den Unternehmen kommt man tagtäglich in Kontakt, wie z.B. im Supermarkt. Viele Anbieter haben deshalb Dividendenfonds im Angebot.
Trotzdem haben wir uns bei froots bewusst dagegen entschieden. In diesem Market Insight will ich zeigen, warum eine Dividendenstrategie oft auf einem Missverständnis beruht.
Was du wirklich besitzt #
Wie so häufig in den Market Insights, möchte ich uns nochmal in Erinnerung rufen, was eine Aktie überhaupt ist. Als Aktionär:in verdienst du an einem Unternehmen auf genau zwei Wegen: über Ausschüttungen oder über den Kurs, wenn du die Aktie teurer verkaufst, als du sie gekauft hast.
Die Summe aus beidem ist deine Rendite, der Gesamtertrag. Beide Wege speisen sich aus derselben Quelle: Eine Aktie ist ein Anspruch auf die zukünftigen Gewinne eines Unternehmens. In der Praxis ist es so: Bleibt am Ende eines Jahres ein Gewinn übrig, hat das Management eines börsennotierten Unternehmens genau drei Möglichkeiten:
- Es kann den Gewinn als Dividende ausschütten.
- Es kann eigene Aktien zurückkaufen (dann verteilt sich der Kuchen künftig auf weniger Stücke).
- Oder es kann den Gewinn reinvestieren, in Wachstum, das erst später Gewinne bringt.
Als Aktionär:in gehören alle drei Wege dir. Es ist immer dein Geld. Die Frage ist nur, auf welchem Weg es zu dir kommt.
Wer eine Dividendenstrategie fährt, kauft nur Unternehmen, die den ersten Weg wählen. Man macht damit die Kapitalallokationsentscheidung fremder Manager:innen zur eigenen Investmentstrategie. Man sagt implizit: Ausschütten ist immer die richtige Wahl.
Dabei kann es viel klüger sein, Aktien zurückzukaufen, wenn die eigene Aktie günstig ist. Oder zu reinvestieren, wenn das Unternehmen sein Geld zu hohen Renditen arbeiten lassen kann.
Tendenziell sind Unternehmen, die hohe Dividenden zahlen, sogar jene, denen die guten Investitionsmöglichkeiten fehlen. Wenn ein Management weiß, dass es reinvestiertes Geld nicht auf 7 oder 8% Rendite bringt, ist Ausschütten eine valide Option. Das spricht für dieses Management. Aber es bedeutet auch: Eine Dividendenstrategie sammelt systematisch die Unternehmen ein, die mit ihrem eigenen Geld nichts Besseres mehr anzufangen wissen.
Ein Beispiel, welches zeigt, welchen Möglichkeiten man sich beraubt, wenn man eine Dividendenstrategie fährt: Amazon wurde 1994 gegründet, der erste Jahresgewinn kam aber erst 2003. Und danach wurden Gewinne über ein Jahrzehnt bewusst minimal gehalten, weil fast alles ins Wachstum reinvestiert wurde. Dadurch hätte es Amazon in kein Dividenden-Portfolio der Welt geschafft, obwohl es eines der besten Investments der letzten 30 Jahre gewesen wäre.
Was Dividendenstrategien wirklich gut können #
Dividendenzahler sind meist große, stabile Unternehmen mit planbaren Gewinnen – die Nestlés dieser Welt. Dividendenindizes schwanken weniger als der breite Markt. Im schwierigen Jahr 2022 verlor der weltweite Dividendenindex nicht einmal 4%, während der breite Weltindex fast 18% einbrach.
Und es gibt einen psychologischen Wert, den ich nicht kleinreden will: Die Dividende macht Investieren greifbar. Es landet echtes Geld am Konto, jedes Quartal, von Unternehmen, deren Produkte man täglich benutzt. Das holt einen Nutzen, der eigentlich in ferner Zukunft liegt, ins Jetzt. Und bringt Menschen zum Investieren, denen der Kapitalmarkt sonst zu abstrakt bleibt.
Allerdings zahlt man dafür mit Rendite – im Schnitt rund dreieinhalb Prozentpunkte pro Jahr über die vergangenen zehn Jahre (s. weiter unten).
Was die Story kostet #
Für eine Dividendenstrategie gäbe es nur einen guten Grund: wenn Dividendentitel den höheren Gesamtertrag liefern würden. Und genau das lässt sich messen. MSCI, der größte Indexanbieter der Welt, bildet die Dividendenstrategie als eigenen Index ab: Der MSCI World High Dividend Yield nimmt dieselben Weltaktien wie der bekannte MSCI World und behält nur die Unternehmen mit überdurchschnittlicher Dividende.
Die folgende Grafik vergleicht, was alleine in den letzten zehn Jahren aus 10.000 EUR in beiden geworden ist – der einzige Unterschied zwischen den zwei Linien ist die Dividenden-Auswahl.
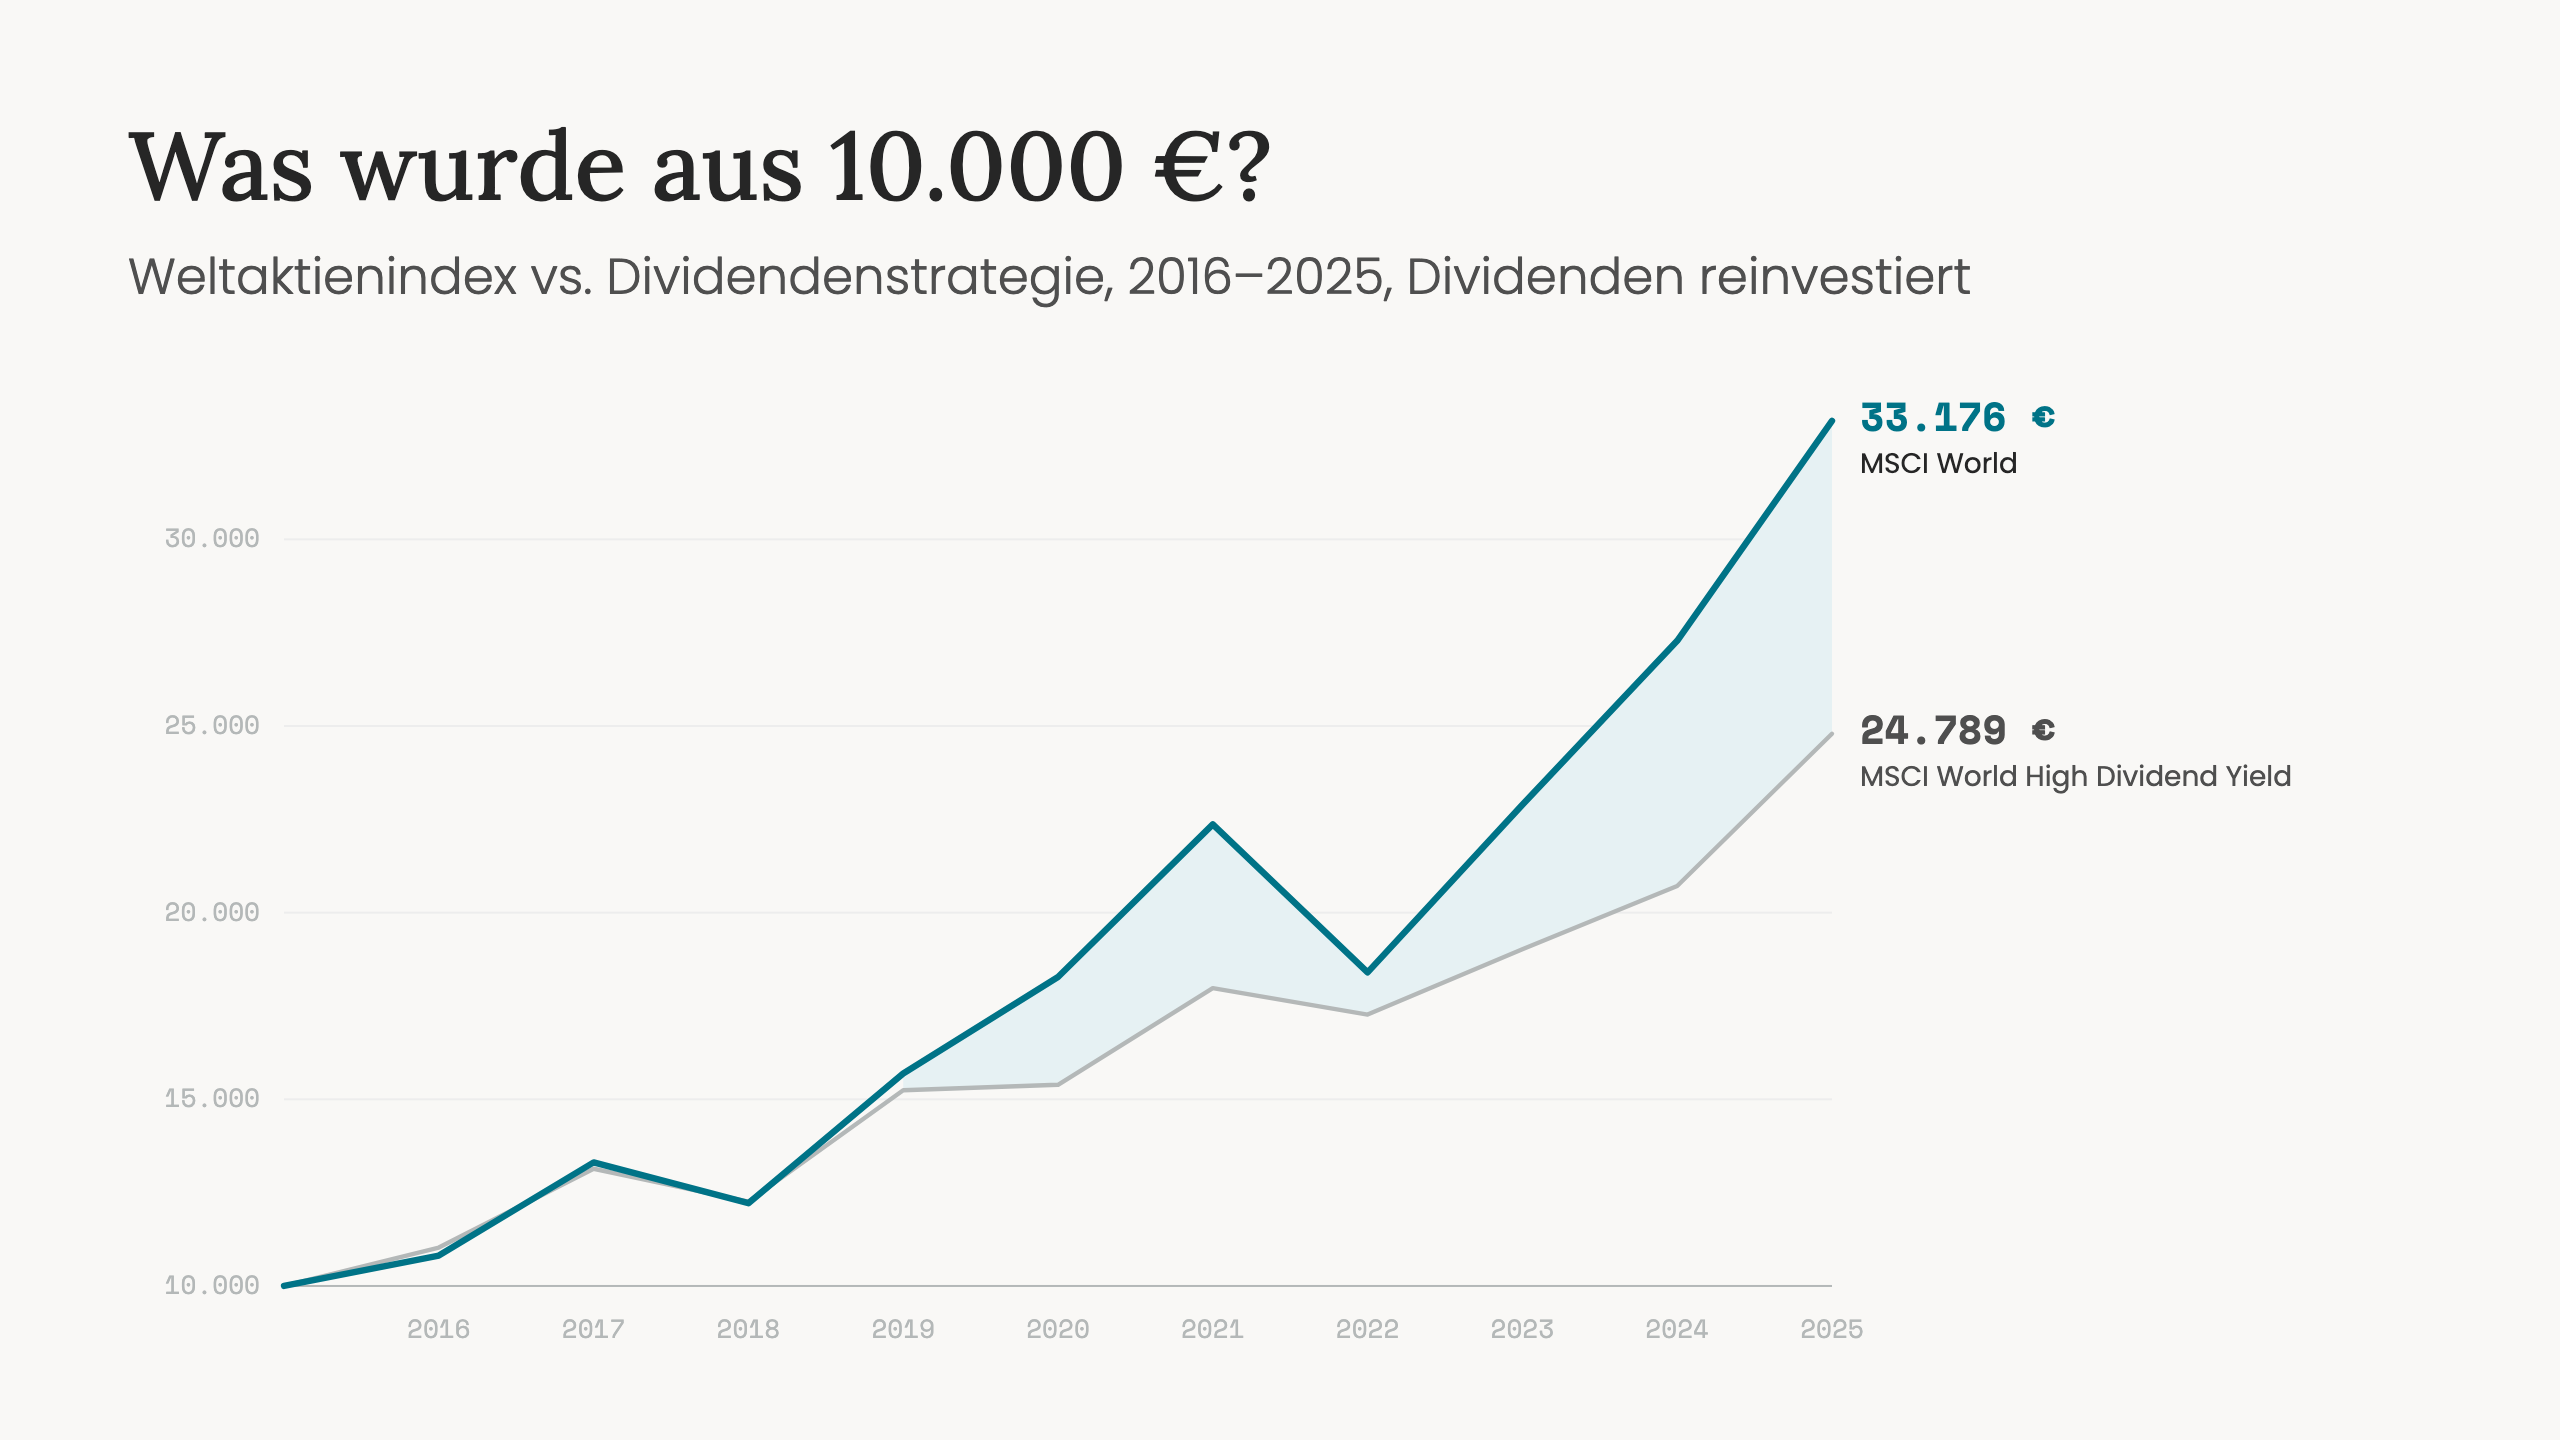
Das Ergebnis: rund 33.200 EUR im breiten Weltindex, rund 24.800 EUR im Dividendenindex. Der breite Index lag in sieben von zehn Jahren vorn, im Schnitt um rund dreieinhalb Prozentpunkte pro Jahr. Und das, obwohl in beiden Fällen sämtliche Dividenden reinvestiert wurden – der Rückstand kommt also nicht daher, dass Ausschüttungen fehlen würden.
Das mag zuerst nach wenig klingen. Über 20 oder 30 Jahre Zinseszins ist es der Unterschied zwischen zwei verschiedenen Leben im Ruhestand. Man verzichtet nicht nur auf die Amazons dieser Welt, sondern auf einen ganzen Teil des Marktes, der sein Geld lieber arbeiten lässt, statt es auszuschütten.
Der Fairness halber: Zehn Jahre sind ein Zeitfenster und kein Naturgesetz.
Die steuerliche Komponente #
Jede Dividende realisiert sofort die KESt. Auch wenn du das Geld sofort wieder anlegst.
Behält das Unternehmen den Gewinn dagegen ein oder kauft Aktien zurück, steigt der Wert deiner Anteile und die Steuer fällt erst an, wenn du verkaufst (bei Fonds und ETFs kann in Österreich ein Teil der Erträge schon vorher besteuert werden; Stichwort ausschüttungsgleiche Erträge). Auch wenn am Ende trotzdem die 27,5 % auf die Erträge anfallen, arbeitet bis dahin das unversteuerte Geld für dich weiter.
Diese Steuerstundung ist über Jahrzehnte ein erheblicher Renditebaustein und eine Dividendenstrategie verzichtet freiwillig auf ihn.
Hinweis: Dieser Artikel stellt keine Steuerberatung dar.
"Aber ich will doch regelmäßig Geld bekommen" #
Wenn du regelmäßige Auszahlungen brauchst, kannst du sie dir aus jedem gut aufgestellten Portfolio selbst bauen: Du verkaufst planmäßig einen kleinen Teil (sagen wir 3% im Jahr). Im Gegensatz zur Dividendenstrategie entscheidest du über Höhe und Zeitpunkt, nicht die Vorstände von 30 Konzernen. Und dein Kapital arbeitet davor in den besten verfügbaren Unternehmen und nicht nur in jenen, die zufällig gerne ausschütten. Besser auf den Gesamtertrag zielen und regelmäßig auszahlen, als auf die Dividende allein zu schielen.
Genau das bieten wir bei froots als Entnahmeplan an: eine geplante, regelmäßige Auszahlung aus einem Portfolio, das davor nach Bewertung investiert wurde und nicht nach Ausschüttungsquote. Wie hoch und in welchem Rhythmus, richtet sich nach deiner Situation. Ein- und Auszahlungen kosten bei uns keine Transaktionsgebühren.
Der froots-Zugang #
Wer Dividendenaktien besitzt, besitzt nichts Schlechtes. Aber die Reihenfolge ist verkehrt, wenn die Ausschüttung das Auswahlkriterium ist. Bei froots schauen wir zuerst, was ein Unternehmen wert ist und was der Markt dafür verlangt. Ob die Gewinne dann als Dividende, Rückkauf oder Wachstum zu uns kommen, ist zweitrangig.
Die Dividendenstrategie fühlt sich richtig an, weil sie greifbar ist. Doch oftmals ist das, was am Kapitalmarkt intuitiv ist, nicht das Richtige für eine:n.
Über das froots Market Insight: #
Mit unseren monatlichen Market Insights wollen wir Distanz zum Lärm der Märkte schaffen. Unsere Analysen beruhen auf der gleichen Logik, mit der wir investieren: bewertungsorientiert, antizyklisch und datenbasiert – gemessen mit froots360, unserem hauseigenen Bewertungssystem. Wer verstehen möchte, was unser Investmentansatz für die eigenen finanziellen Ziele bedeuten könnte, kann ein persönliches Gespräch vereinbaren, oder einen unverbindlichen Anlagevorschlag anfordern.
David Mayer-Heinisch
Gründer & GeschäftsführerÄhnliche Beiträge
Wichtige rechtliche Hinweise:
Bei diesem Beitrag handelt es sich um eine Marketingmitteilung. Die hier genannten Informationen sind daher nicht als Anlageempfehlung und/oder Anlageberatung zu verstehen und können eine Anlageberatung nicht ersetzen. Die hier enthaltenen Daten, Analysen und Schlussfolgerungen sind genereller Natur und ausschließlich als unverbindliche Informationen zu betrachten. Sie sind nicht auf die individuellen Bedürfnisse, Kenntnisse und Risikobereitschaft des Anlegers zugeschnitten und werden ausschließlich an die Öffentlichkeit abgegeben. Wir weisen zudem darauf hin, dass die aufgeführten und/oder für die Analysen und Prognosen verwendeten Vergangenheitswerte keinen zuverlässigen Indikator für künftige Ergebnisse darstellen. Kapitalanlagen bergen Risiken wie Kapitalverlust-, Kurs-, Währungs-, Liquiditäts-, und Bonitätsrisiken. Weitere Risikohinweise finden Sie hier: https://www.froots.io/risikohinweise/